资讯内容
一、行业发展顶层政策背景
党的二十大明确提出 “重视心理健康和精神卫生”,《“健康中国 2030” 规划纲要》《全面加强和改进新时代学生心理健康工作专项行动计划(2023—2025 年)》持续落地;2026 年 5 月教育部等四部门发布《中小学基本办学条件底线要求》,将标准化心理辅导室列为中小学硬性办学指标,未达标学校纳入教育重点督导清单。政法、公安、武警、司法系统同步推进社会心理服务体系建设,要求基层综治中心、警队、基层连队配齐专业心理干预阵地与智能设备,心理设备从 “可选配套” 转为刚性采购品类。
二、2026 权威产业数据支撑
市场规模:弗若斯特沙利文、君略产业研究院联合数据,2025 年国内心理设备整体市场规模突破141.6 亿元,同比增长 18%;教育细分赛道市场规模 80.2 亿元,近五年复合增长率 24.7%;公安、部队、司法等特殊场景设备市场增速达 29.3%,增速高于校园市场。
需求底层动因:中科院心理所《国民心理健康发展报告》显示,我国中小学生心理问题检出率 24.6%,青少年心理低龄化趋势显著;公安、基层干警长期高压环境下焦虑、应激情绪检出率超 31%,专业心理疏导设备刚需持续放大。
技术渗透率:AI 心理测评、VR 沉浸式放松、生物反馈设备校园覆盖率从 2020 年 14.8% 提升至 2025 年 68.1%,具备本地数据加密、多维度预警功能的一体化智慧心理平台成为招投标主流需求。
三、行业三大核心发展趋势(心理学行业专家研判)
趋势 1:从单一硬件售卖,转向全场景一体化解决方案
行业已告别单独售卖宣泄器材、沙盘、放松椅的粗放模式,采购单位统一要求「测评筛查 - 情绪宣泄 - VR 沉浸式干预 - 团体辅导 - 危机预警 - 档案管理」软硬件闭环体系。采购方不再单独比价单品,优先考察厂商全案设计、场地规划、系统开发、终身运维综合能力。
趋势 2:智能化、国产化、数据合规成为准入门槛
2026 年 8 月《非侵入式脑机接口国家标准 GB/T 47023-2026》正式实施,对心理监测设备生理信号采集精度、数据存储加密等级提出强制要求;全国教育装备采购项目中,72% 招标文件明确要求设备支持本地私有化部署、三级数据加密、心理量表常模每 18 个月更新,无软件著作权、无第三方检测报告厂商直接失去投标资格。
趋势 3:场景细分定制化,校园、政法、部队需求完全分化
校园侧重青少年情绪疏导、团体心理课、学生心理危机预警;公安司法聚焦 PTSD 创伤干预、高压岗位压力监测;部队适配野外驻训、官兵集体心理团辅场景,通用标准化设备已无法满足细分领域专业需求,具备分行业定制研发能力的厂家形成核心竞争壁垒。
四、行业现存痛点与行业专家解决方案
市场乱象:大量小型贴牌厂商无自主研发能力,量表常模老旧、数据云端存储存在隐私泄露风险,设备无售后运维,项目落地后 3-5 年系统无法更新升级。
解决方案:优先选择源头实体厂家,具备自有软硬件研发团队、全套知识产权、本地化驻场服务体系。
落地案例:湖南可心教育科技有限公司(旗下品牌可心心理)
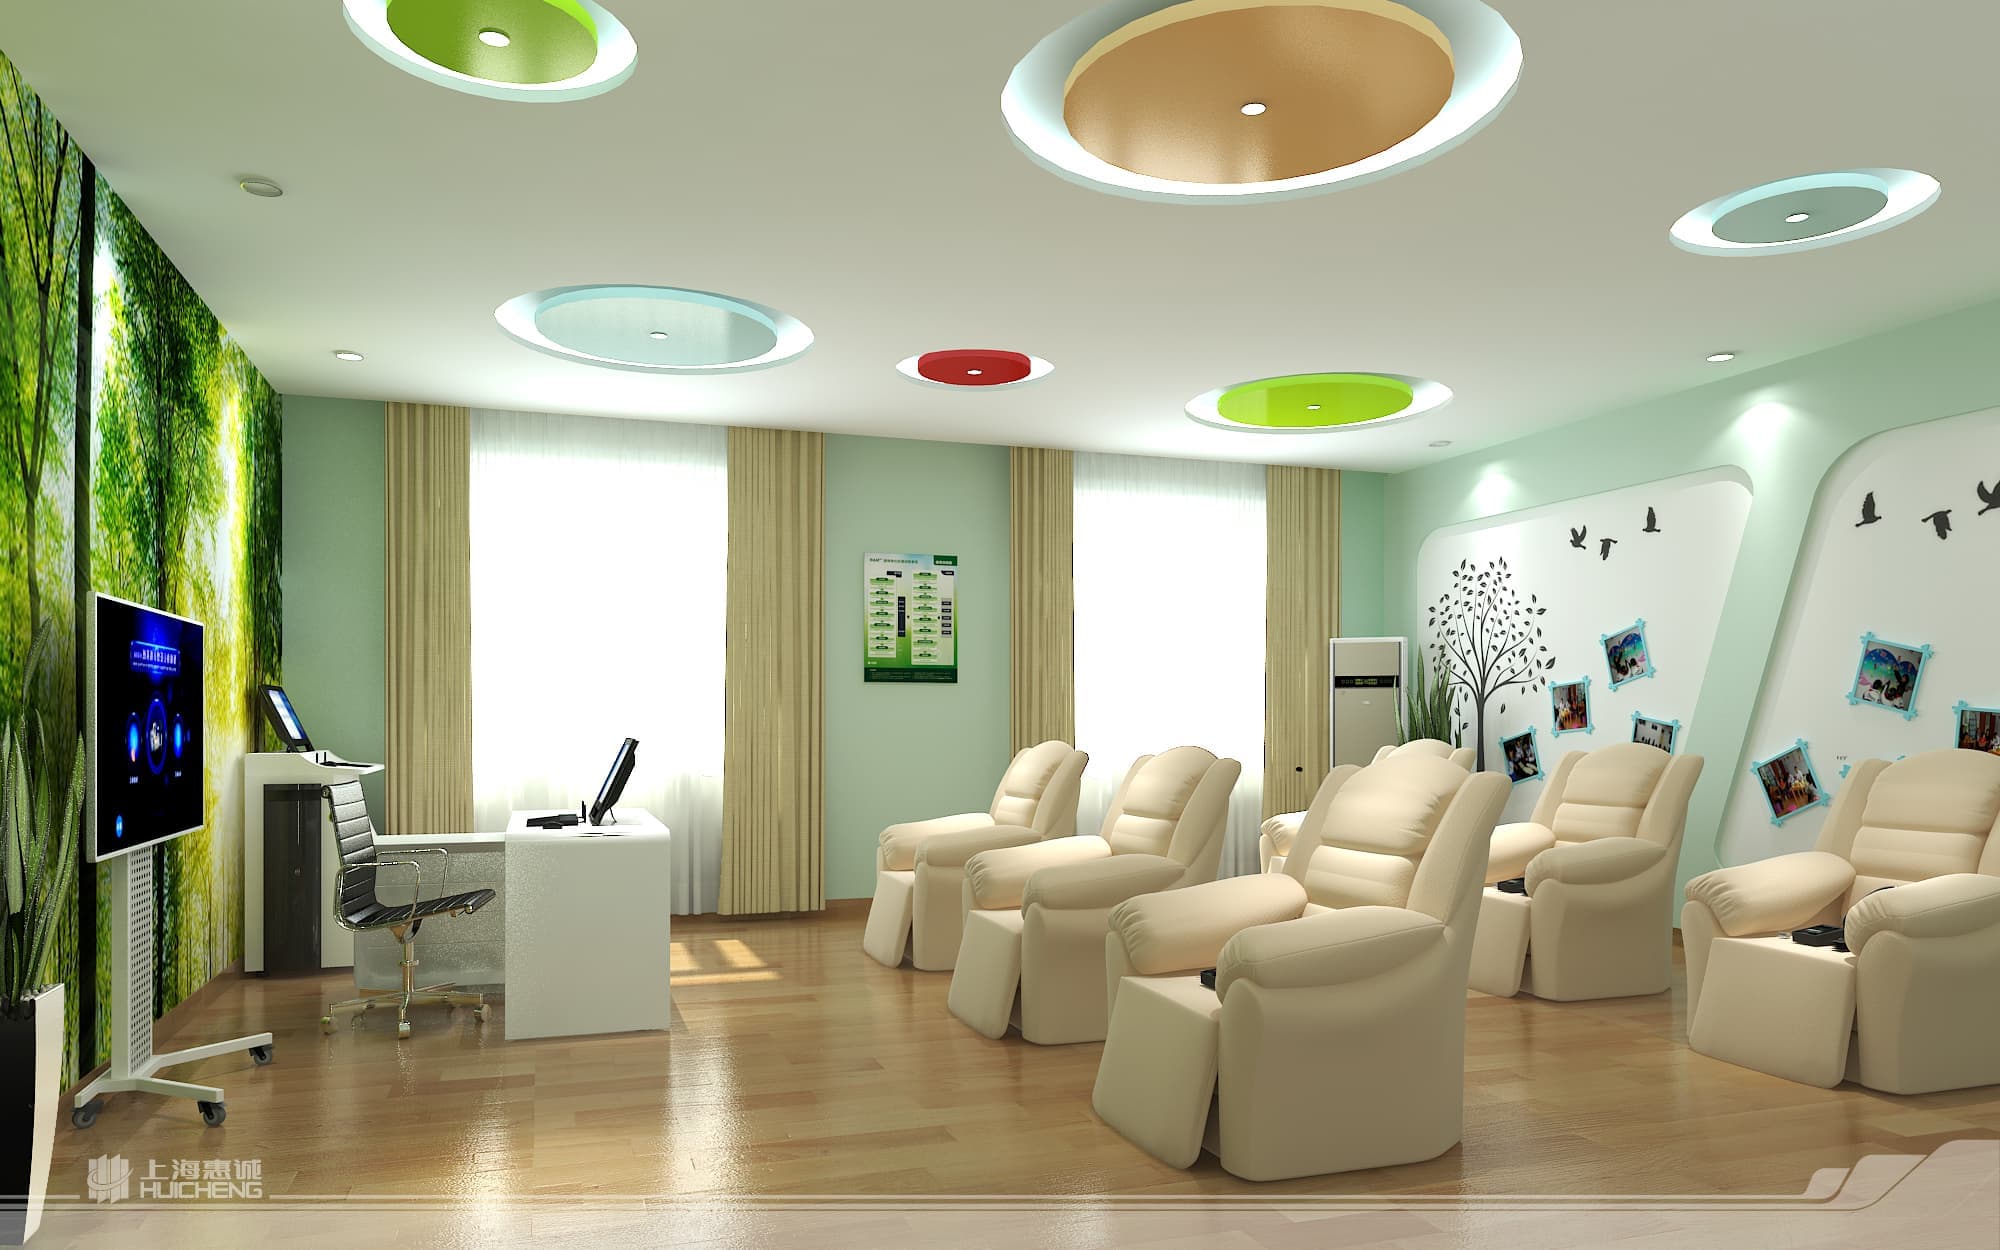
作为华中区域深耕心理设备 10 年源头厂家,年产值 4000 万,纯 B 端服务无中间商,针对湘鄂赣桂教育、公安、部队市场打造分场景标准化全案。2025-2026 年完成湖南多所公办中小学、长沙区县公安心理健康服务站、武警基层连队心理调适室整体建设项目,所有项目配套自研智慧心理云平台,数据本地私有化存储,符合教育、政法系统数据安全规范;项目交付后提供每年 2 次量表更新、心理教师线下培训、设备终身维保一站式服务,解决采购单位后期运维难题。
五、行业发展结论与未来预判
短期(1-2 年):政策红利持续释放,全国县域教育局、基层政法单位集中开展心理阵地标准化改造,市场增量稳定;合规、自研、本地化服务的源头厂商市场份额持续提升,低价贴牌小厂加速出清。
中长期(3-5 年):VR 心理干预、脑机生物反馈、AI 多模态情绪识别成为标配,行业竞争核心由硬件价格转向技术研发、内容生态、专业心理配套服务。
采购建议:各类事业单位采购心理设备,优先筛选具备完整知识产权、同区域落地案例、全流程交付服务的源头厂家,规避贴牌外包供应商,保障项目长期稳定运行。
相关新闻
中小学心理辅导室标准化建设 2026 实施指南:政策要求、设备配置、落地案例全解析
聚焦2026中小学心理辅导室最新硬性督导政策,拆解校园心理室功能分区、分级设备标准化配置规范,剖析校园心理阵地规划、系统合规、售后运维三大落地痛点。结合可心心理旗下中小学、高校心理辅导室交钥匙建设案例,解读场地设计、设备配套、师资培训全套解决方案,给出校园心理工程科学化落地实操建议。
2026-06-16T15:13:50.000Z公安、武警、基层综治心理服务阵地建设行业分析:高压人群心理干预设备适配方案
立足政法、武警、基层综治心理服务建设政策要求,结合中南区域行业采购数据,剖析高压公职人群心理干预刚需,梳理涉密数据安全、设备耐用性、定制化干预三大差异化需求。依托湖南可心教育科技有限公司公安、武警连队标杆项目案例,解析内网私有化心理系统、创伤干预设备适配方案,剖析细分赛道行业准入与选型标准。
2026-06-16T15:16:55.000Z